🚗 Kfz-Versicherung: Typklassen, Regionalklassen & andere Kostentreiber erklärt
- 03.10.2026 um 17:30 Uhr
 DealDoktor (Alex)1
Möglichst günstig zur neuen Kfz-Versicherung? Zum Jahreswechsel ändern sich für Millionen Versicherte die Typ- und Regionalklassen – zwei der großen Kostentreiber der Kfz-Versicherung. Wie genau ihr wechseln und so nächstes Jahr bis zu 850€ sparen könnt, zeigen wir euch in diesem Ratgeber.
Über 49 Millionen private PKWs sind in Deutschland angemeldet. Die Kfz-Haftpflichtversicherung ist verpflichtend, für Neufahrzeuge wird die (Voll-)Kasko-Versicherung oft zusätzlich als sinnvoll erachtet. Warum auch nicht? Im Schadensfall gibt es mehr Geld. Aber wie genau setzen sich die Kosten für die Kfz-Versicherung eigentlich zusammen? Keine zwei Beiträge sind gleich. Jeder Autofahrer und jede Autofahrerin sollte die Verträge kennen. Aber versteht sie auch jeder? Ihr habt Fragen zu der Versicherung – wir haben die Antworten!
Jede Versicherung ist anders
Versicherungen werden von Versicherungsunternehmen angeboten. Es steckt schon in der Bezeichnung: Unternehmen handeln unternehmerisch. Die Beitragshöhen für die Kfz-Versicherung sind grundsätzlich so berechnet, dass das Unternehmen auch im Schadensfall noch ein Plus macht, sämtliche Angestellte und die Standort-Miete bezahlen kann und nach Abzug von Sozialabgaben, Steuern und anderen Kosten einiges übrig bleibt. Die Tarife kalkuliert jedes Unternehmen anders. Während einige Versicherungen für Elektroautos Rabatte gewähren, tun das andere Unternehmen für bestimmte Berufsgruppen. Und wieder andere behandeln Kunden und Kundinnen mit mehr als einem Vertrag bevorzugt. Faktoren wie der Parkplatz des Autos (Straße oder Garage?) spielen ebenfalls eine Rolle.
Wie berechnet man zu erwartende Schäden?
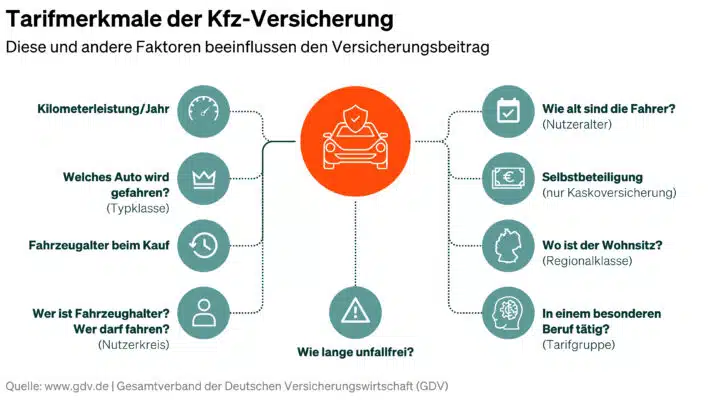
Die Versicherungsunternehmen greifen für die Annahmen zur Schadenserwartung auf Statistiken zurück. Die erstellt der Gesamtverband der Deutschen Versicherungswirtschaft, kurz GDV. Jedes Jahr werden die Daten von fast allen Kfz-Versicherungen in Deutschland ausgewertet. Aus den Daten lassen sich Risikomerkmale herauslesen, indem die Daten der PKWs nach Fahrzeugtypen, Zulassungsbezirken, Fahrzeugalter und schadenfreien Jahren des Fahrers oder der Fahrerin sortiert werden. Auch das Alter und der Beruf des Fahrers sowie die jährliche Kilometerleistung sind wichtige Faktoren. Die Daten werden also ganz differenziert betrachtet und es gibt viele verschiedene Stellschrauben, die sich auf den endgültigen Beitrag auswirken.
Um euch die Berechnung der Beiträge für die Kfz-Versicherung etwas näherzubringen, haben wir die unterschiedlichen Faktoren beleuchtet.
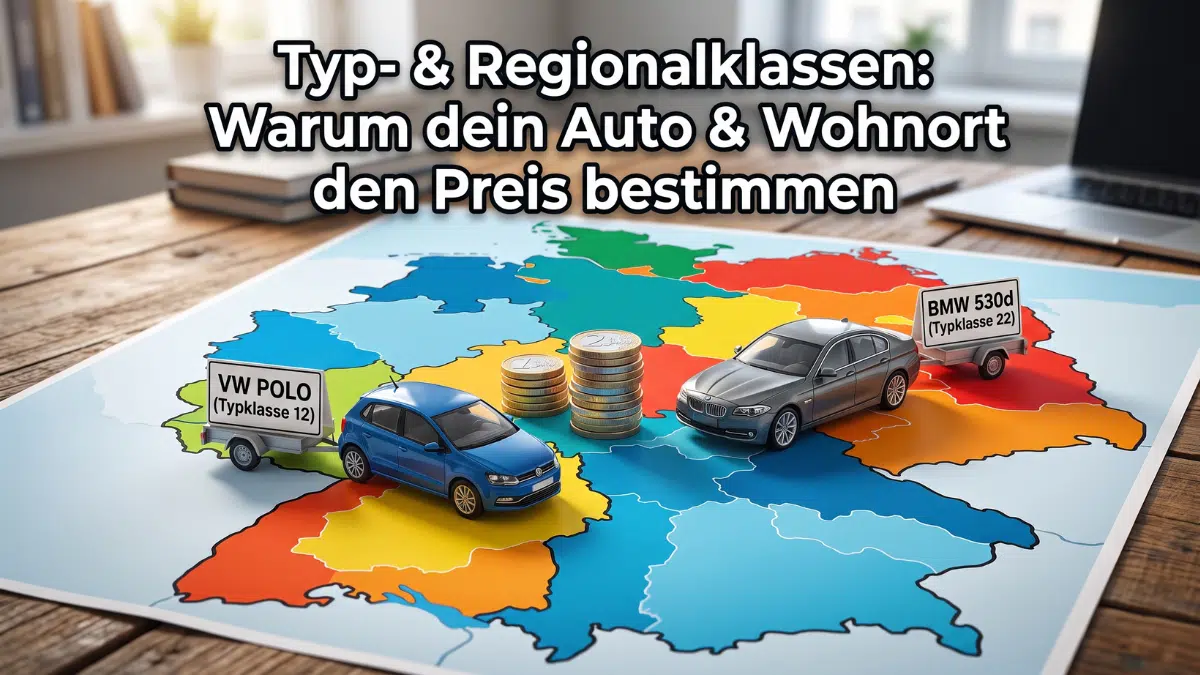
Die Regionalklasse: Wo ist euer Auto zugelassen?
Über 400 Zulassungsbezirke gibt es in Deutschland. Und die unterscheiden sich durchaus. Ausschlaggebend für die Berechnung der Kfz-Versicherung ist allerdings nicht, in welchem Zulassungsbezirk der Unfall passierte. Viel wichtiger ist, wo der Fahrzeughalter seinen Wohnsitz hat. Einige Zulassungsbezirke haben eine tolle Schadensbilanz (bedeutet: sehr wenige Schäden). Eine Einstufung in diese Regionalklasse ist also kostengünstig. Speziell für die Kfz-Haftpflichtversicherung werden die Daten bezüglich geschädigter Dritter nach Unfällen erhoben. Bei den Kasko-Versicherungen werden die Versicherungsleistungen zum Beheben der Schäden am eigenen Auto bei selbstverschuldeten Unfällen durchgerechnet. Zusätzlich schauen sich die Statistiker auch die Autodiebstähle, Glasschäden, Wildunfälle und Schäden nach Naturereignissen in der Region an.
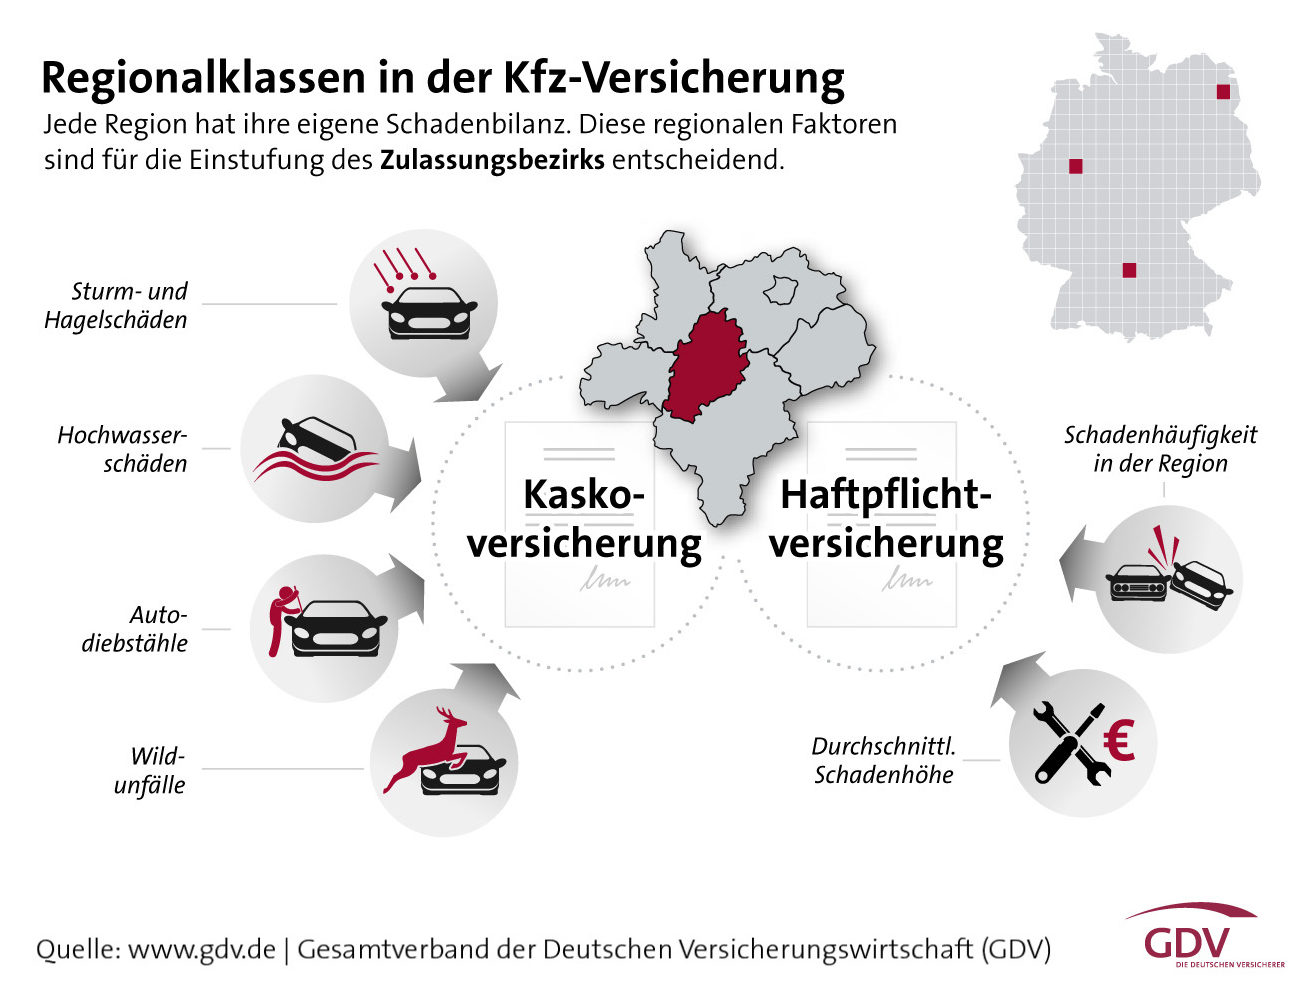
Generell gilt: Je niedriger eure Regionalklasse, desto günstiger ist der Versicherungsbeitrag. Die Regionalklasse des eigenen Zulassungsbezirks könnt ihr beim GDV einsehen.
So verteilen sich die Regionalklassen je nach Versicherungstyp:
| Versicherungstyp | Anzahl Regionalklassen | Bundesdurchschnitt |
|---|---|---|
| Haftpflicht | 12 | Klasse 6 |
| Teilkasko | 16 | Klasse 7 |
| Vollkasko | 9 | Klasse 4 |
Im September 2026 änderten sich für knapp 10 Millionen Versicherte die Regionalklassen, die für Neuverträge sofort und für bestehende Verträge ab 2027 herangezogen werden. Aber natürlich sind die Regionalklassen nicht alles, was in die Berechnung der Kfz-Versicherung einfließt.
Die Typklasse: Was fahrt ihr?
Welches Modell fahrt ihr? Es gibt etwa 33.000 einzelne Modelle in Deutschland und jedes davon verursacht statistisch gesehen mehr oder weniger Schäden und damit Kosten. Bei der Kfz-Haftpflichtversicherung sind wieder die Versicherungsleistungen für geschädigte Dritte nach Verkehrsunfällen der wichtigste Faktor. Für Vollkaskoversicherungen sind es abermals die selbstverschuldeten Schäden am eigenen Auto und Teilkaskoschäden (u. a. Brände, Diebstahl von Sachen im Auto, Autodiebstähle, Wildunfälle, Glasschäden oder Schäden durch Naturereignisse). Diese Teilkaskoschäden sind auch bei der Teilkaskoversicherung maßgeblich.
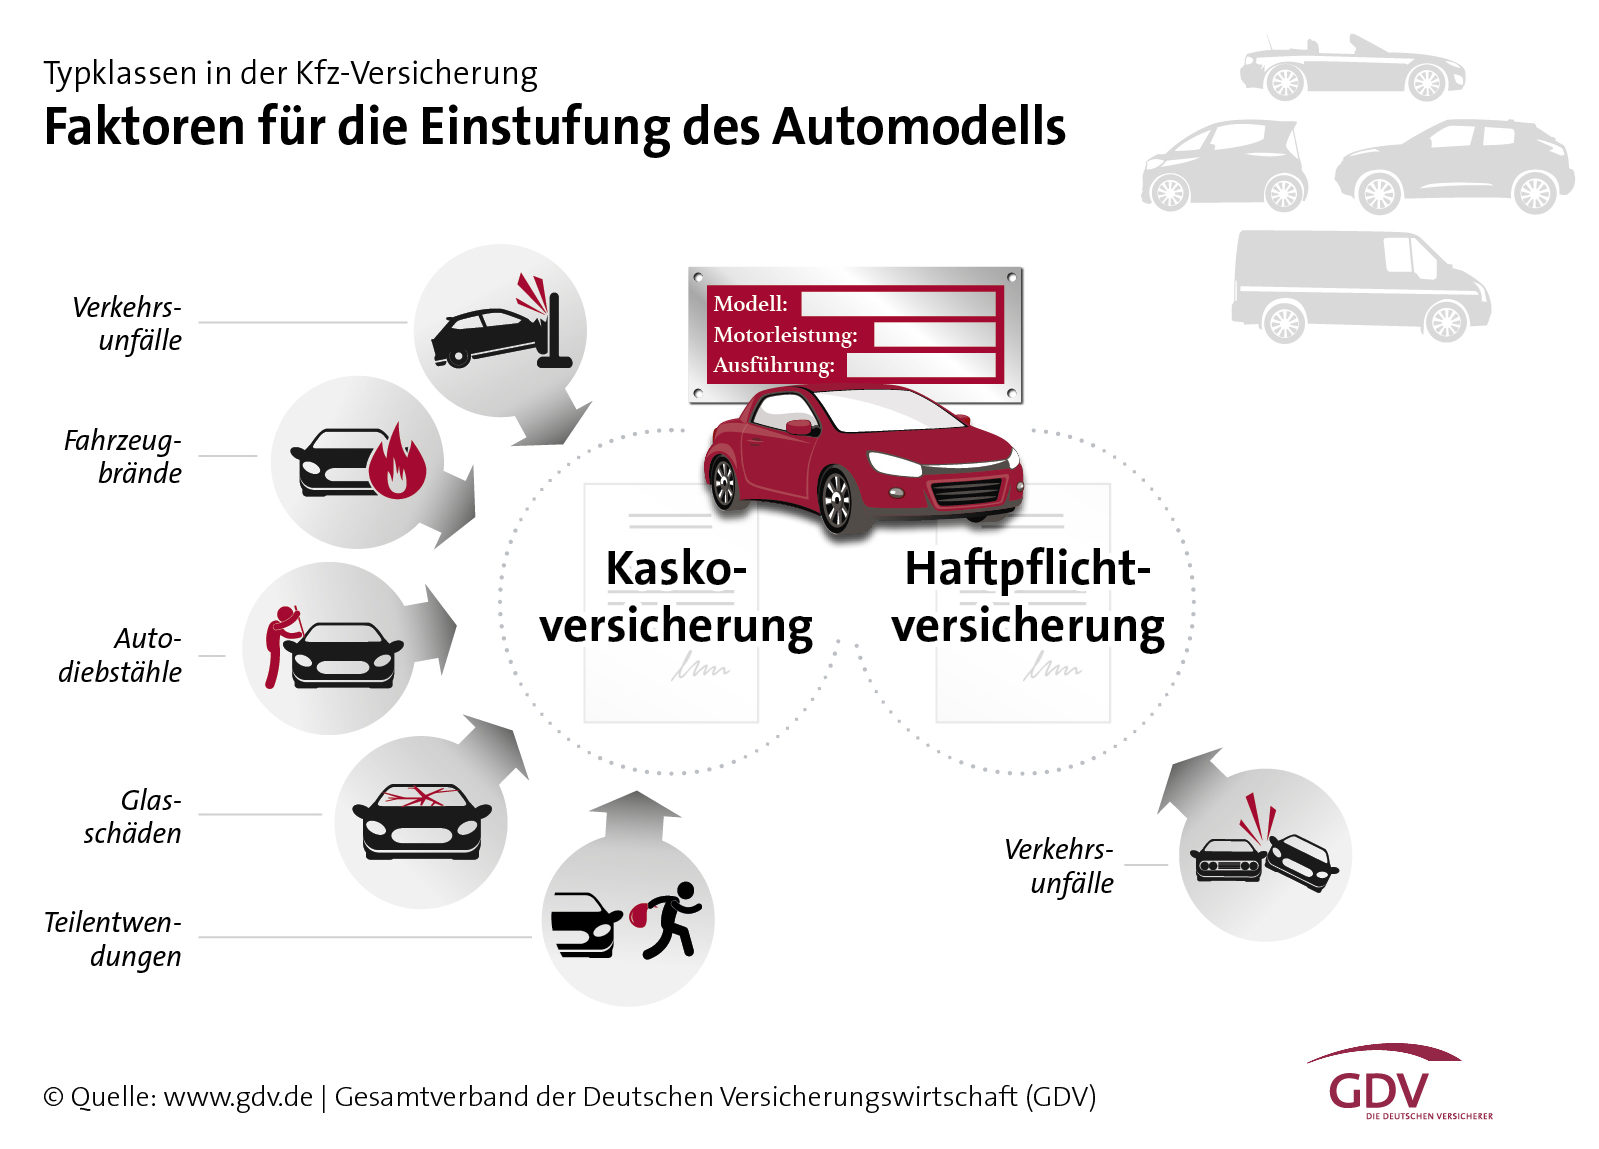
Der GDV schaut sich nun die Schaden- und Unfallbilanzen der verschiedenen Modelle an und erkennt je nach Modell signifikante Unterschiede. Je niedriger die Reparaturkosten und je weniger Schäden ein Modell erfahren hat, desto niedriger die Typklasse. Niedrige Typklassen bedeuten niedrigere Kosten für die Kfz-Versicherung. Hohe Typklassen bedeuten hohe Kosten und natürlich auch, dass es bei diesen Modellen tendenziell viele Versicherungsschäden und kostenintensive Reparaturen gibt.
| Versicherungstyp | Anzahl Typklassen | Klassen-Spannweite |
|---|---|---|
| Haftpflicht | 16 | Klasse 10 bis 25 |
| Teilkasko | 24 | Klasse 10 bis 33 |
| Vollkasko | 25 | Klasse 10 bis 34 |
Im Spätsommer 2026 änderte sich für rund 12 Millionen Autofahrer die Typklasse des eigenen Wagens. Wie bei den Regionalklassen können auch diese veränderten Typklassen für Neuverträge sofort und für bestehende Verträge ab 2027 herangezogen werden. Die Typklasse eures Autos könnt ihr hier abfragen.
Wie viel fahrt ihr?
Die scheckheftgepflegte, 30 Jahre alte Limousine gibt es natürlich immer noch. Der Wagen hat wenige Kilometer auf dem Tacho und viele Jahre auf dem Buckel. Vermutlich steht er in der Garage und wird nur zu festlichen Anlässen ausgefahren. Dass so ein gepflegter Gebrauchtwagen von der Kfz-Versicherung anders behandelt wird als der Mini-Van, der im Jahr sechsstellige Strecken zurücklegt, ist völlig klar: Je mehr und weiter ihr euren Wagen auf der Straße bewegt, desto höher ist das Unfallrisiko. Und desto höher steigen auch die Beiträge für eure Kfz-Versicherung. Daher die einfache Faustregel: Wer wenig fährt, fährt günstiger.
💡 Praxis-Tipp: Homeoffice nutzen & Beiträge senken
Dies ist auch 2026 wichtig: Wer häufiger im Homeoffice arbeitet, bewegt das Auto weniger. Die tatsächliche Kilometerleistung fällt am Ende wesentlich niedriger aus, als im Vertrag steht. So sichern Sie sich Ihre Ersparnis:
- Vertrag prüfen: Vergleichen Sie die tatsächlich gefahrenen Kilometer mit der vereinbarten Fahrleistung in der Police.
- Versicherung kontaktieren: Melden Sie die Abweichung (z. B. per Mail) an Ihren Versicherer.
- Erstattung anfordern: Lassen Sie sich die reduzierte Kilometerleistung und eine Beitragsanpassung für das laufende Jahr bestätigen.
- Folgejahr anpassen: Passen Sie direkt die Kilometerleistung für 2027 an.
Durch diese einfache Meldung könnt ihr oft 50€ und mehr sparen. Falls ihr doch wieder mehr fahrt, müssen die Mehrkilometer nachträglich wieder gemeldet werden.
Schadensfreiheit: 20 Jahre unfallfrei ist eine wertvolle Erfahrung!
…und damit ist nicht nur die in diesen Jahren erworbene Fahrpraxis gemeint. Die Kfz-Versicherung gewährt für unfallfreies Fahren grundsätzlich einen Schadenfreiheitsrabatt. Das bedeutet für euch: Jedes unfallfreie Jahr lässt eure Einstufung um eine Klasse nach unten rutschen. Eure Beiträge sinken. Verursacht ihr einen Schaden, fallt ihr aber nicht gleich auf den Anfangswert eines Fahranfängers zurück. Denn abhängig davon, in welcher Schadenfreiheitsklasse ihr euch befindet, werden auch nach dem Unfall noch schadenfreie Jahre anerkannt.
Das bedeutet aber auch: Ihr profitiert mehr, wenn ihr älter seid. Mit 25 Jahren hat niemand 12 unfallfreie Jahre Fahrpraxis – warum machen die Versicherungen das so? Weil erfahrungsgemäß junge, unerfahrene Fahrer häufiger in Unfälle verwickelt sind als 40-jährige mit viel Praxis. Übrigens zählt für den Schadensfreiheitsrabatt nicht die Höhe eines Schadens, sondern die Anzahl der verursachten Schäden. Viele kleine Unfälle sind also schlechter für den Rabatt als ein großer.
Nutzerkreis: Wer fährt noch?
In Familien nutzen normalerweise mehrere Menschen den Wagen. Gemeldet ist er beispielsweise auf Mama (20 unfallfreie Jahre), Papa ist namentlich erwähnt und darf ans Steuer (nur 15 unfallfreie Jahre). Was passiert, wenn der Sohn oder die Tochter den Führerschein hat und auch fahren will? Die Kfz-Versicherung wird etwas abgeändert, jetzt dürfen nicht mehr nur die Eltern fahren. Und damit sind auch schon die beiden Möglichkeiten in Sachen Nutzerkreis klar:
- Der Wagen wird nur vom Fahrzeughalter und gegebenenfalls einem Partner gefahren. Das ist kostengünstig.
- Der Wagen darf von jedem gefahren werden. Das ist kostenintensiver.
Die meisten Menschen entscheiden sich übrigens für die erste Version. Wer sich schon einmal von einem Freund den Wagen leihen wollte und als Antwort ein Herumdrucksen erntete, weiß jetzt, warum: Der Wagen darf nicht von jedem gefahren werden.
Wie alt seid ihr?
Die meisten Schäden, die als Kfz-Haftpflichtschäden und Vollkaskoschäden gemeldet werden, sind von sehr jungen und von sehr alten Fahrern verursacht worden. Fahrer mittleren Alters scheinen im Straßenverkehr am sichersten unterwegs zu sein. Das Nutzeralter hat also direkten Einfluss auf die Beitragshöhe.
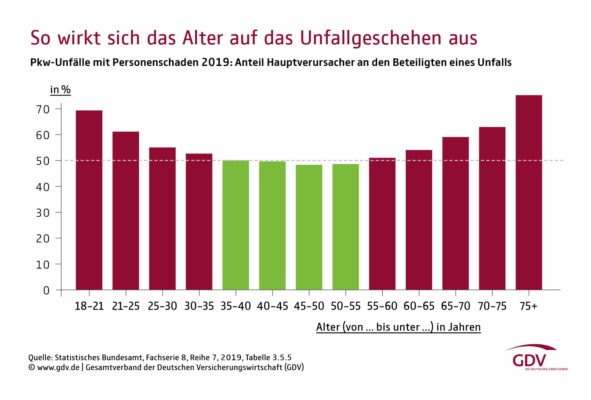
Wenn der Wagen von zwei Personen gefahren werden darf, wird das Alter des Versicherungsnehmers für die Berechnung verwendet. Allerdings gibt es eine Ausnahme: Ist der zweite namentlich angegebene Fahrer jünger als 25 Jahre, gilt das Alter des jüngsten Fahrers als ausschlaggebend.
Wie alt war euer Auto beim Kauf?
Auch das Fahrzeugalter beim Kauf ist für den Versicherungsbeitrag wichtig. Das kommt daher, dass Fahrer von Neu- oder jungen Gebrauchtwagen statistisch weniger Schäden verursachen als der Durchschnitt. Sobald das Auto beim Kauf etwas älter ist, steigen auch die Schäden an. Dieser Trend ändert sich erst wieder bei Youngtimern ab 23 Jahren.
Versicherung für den Partner oder Dritte?
Normalerweise wird die Kfz-Versicherung für ein Fahrzeug auch vom Fahrzeughalter abgeschlossen. Es gibt aber auch noch die Möglichkeit, dass jemand eine Kfz-Versicherung für das Auto des Partners abschließt oder sogar für das eines Dritten. Ist letzteres der Fall, gibt es überdurchschnittlich viele Schäden und somit fällt auch der Beitrag direkt höher aus.
Seid ihr Landwirt, Beamter oder Mitarbeiter des öffentlichen Dienstes?
Falls ihr die Frage mit „ja“ beantworten könnt, dürfte euer Beitrag davon profitieren. Denn diese drei Berufsgruppen werden vom GDV gesondert betrachtet und verursachen weniger Schäden als der durchschnittliche Autofahrer in Deutschland.
Die Selbstbeteiligung: Wie viel zahlt ihr selbst?
Kasko-Versicherte können eine Selbstbeteiligung festlegen. Hier legt man fest, welchen maximalen Betrag man im Schadensfall selbst bezahlt. Je mehr ihr bereit seid selbst zu zahlen, desto niedriger fällt der Beitrag aus. Bei der Kfz-Haftpflicht gibt es dagegen keine Selbstbeteiligung, der Versicherer zahlt immer den ganzen Schaden des Unfallgegners.
Ich hoffe, ich konnte mit diesem Beitrag ein wenig Licht ins Dunkle bringen, sodass ihr eure Kfz-Versicherung nun besser versteht.
Die besten Kfz-Wechsel-Deals für 2026/2027
Das Vergleichen der Kfz-Versicherung ist ein „Must-Do“ für alle Schnäppchenjäger, denn kaum anderswo lässt sich so schnell so viel Geld sparen. Führt am besten gleich einen kostenlosen Vergleich durch und sichert euch neben günstigeren Tarifen noch starke Zusatz-Boni.
- Verivox: Kfz-Versicherung wechseln + 60€ BestChoice-/Amazon-Gutschein
- ✅ Kostenloser und unverbindlicher Vergleich
- ✅ Bis zu 850€ sparen durch Wechsel in einen günstigeren Tarif
- ✅ 60€ Bonus-Gutschein von DealDoktor (BestChoice für Amazon, Media Markt usw.)
Häufig gestellte Fragen (FAQ) zu Typklassen, Regionalklassen & Kostentreibern
Wer legt Typklassen und Regionalklassen fest und wie oft ändern sie sich?
Die Klassen werden einmal jährlich im Spätsommer vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV) auf Basis aktueller Unfall- und Schadensstatistiken neu berechnet. Für Neuverträge gelten die neuen Einstufungen meist sofort, für bestehende Verträge treten sie zum nächsten Versicherungsjahr (in der Regel ab 1. Januar) in Kraft.
Warum steigt mein Beitrag, obwohl ich in eine bessere Schadenfreiheitsklasse (SF-Klasse) gerutscht bin?
Das passiert häufig, wenn euer Automodell in der Typklasse oder euer Zulassungsbezirk in der Regionalklasse höher eingestuft wurde. Übersteigt diese Preissteigerung den Rabatt eurer besseren SF-Klasse, wird der Vertrag unterm Strich teurer – in diesem Fall habt ihr ein Sonderkündigungsrecht.
Kann ich meine Typklasse oder Regionalklasse selbst beeinflussen?
Die Regionalklasse ist fest an euren Hauptwohnsitz gekoppelt und lässt sich nicht ändern. Die Typklasse hängt direkt vom Fahrzeugmodell ab – wer schon vor dem Autokauf darauf achtet, ein Modell mit niedriger Typklasse zu wählen, spart über die Jahre mehrere hundert Euro an Fixkosten.
Warum sind Fahranfänger unter 25 Jahren als Eintragsfahrer so teuer?
Statistisch gesehen verursachen Fahranfänger und junge Fahrer unter 25 Jahren deutlich häufiger und kostenintensivere Schäden als erfahrene Autofahrer. Tragt ihr eine Person unter 25 Jahren namentlich oder als freien Fahrerkreis ein, bewertet die Versicherung das Gesamtrisiko neu, was den Jahresbeitrag oft spürbar anhebt.
An welchen Stellschrauben kann ich drehen, um die Beiträge im Vertrag sofort zu senken?
Neben der Tarifwahl könnt ihr die Kosten über folgende Vertragsmerkmale direkt reduzieren: Jährliche Zahlungsweise: Die Einmalzahlung statt monatlicher oder quartalsweiser Abbuchung spart bis zu 5 %. Fahrleistung anpassen: Tatsächliche Kilometer angeben (z. B. Reduzierung durch Homeoffice). Selbstbeteiligung wählen: Typischerweise 150 € bei Teilkasko bzw. 300 € bei Vollkasko vereinbaren. Nutzerkreis verkleinern: Fahrerkreis auf den Halter und Partner beschränken.
Du musst eingeloggt sein um einen Kommentar zu schreiben.
Bekannte wollten vor drei Jahren bei ihrem Erstwagen mit relativ aktueller Versicherung den Rabatt für „keine Fahrer unter 25“ rausnehmen lassen und hätten fast 300€ mehr im Jahr bezahlen sollen.
Hat jemand eine gute Strategie, wenn man zwei Autos hat, deren Verträge (fast) zum selben Zeitpunkt enden?
@drmichi: ich verstehe deine Frage nicht
Alte Versicherung bereits gekündigt – Kündigung wurde bereits bestätigt – ich bin bereit 😉
@ifeelgood:
Der Wechsel ist bei mir schon länger in trockenen Tüchern.
Einen kleinen Negativ-Bonus von Staatsseiten gibt’s dann, im nächsten Januar beginnend, für alle Führerschein-Inhaber, in Höhe der Gebühr für die Neuasstellung des EU-Führerscheins, den spätestens 2033 jeder der weiterhin legal ein Kfz steuern möchte, braucht.
Lohnt sich jedes Jahr zu vergleichen.
@bd17115:
Bei mir schon Pflicht 😉
Gute Übersicht 👍 für alle Autofahrer
Gerade wieder dank des 60 Euro Coupons gewechselt, dieses Mal hat der ADAC (ohne Mitgliedschaft) die Nase erstaunlich weit vorne gehabt, ’nur‘ 8% teurer als meine aktuelle HP. Tägliche Flatterpreise, wohin man schaut: an der Tanke, beim Aldi und eben auch im KFZ-Versicherungs-Bereich. Auswüchse des Turbo-Kapitalismus.
Bei den Kriterien bin ich mir aber nicht sicher, wie sie WIRKLICH wirken. Deren Wichtung kann man bestenfalls durch Experimentieren mit den Voreinstellungen bei den Portalen herausfinden. Das Risiko von alten oder extremen ‚Wenig‘-Fahrern wird halt unterschiedlich angesehen und kalkuliert.
Mit 73Euro effektivem Jahresbeitrag für meinen alten Benz bin ich aber dank Dealdoktor auch für 2025 noch gut im Rennen. Trotz fortgeschrittenen Alters von Karre und Lenker gleichermaßen..
Schön erklärt, Dankeschön. Wobei der Schadensfreiheitsrabatt mittlerweile zu einem Rabatt auf die regelmäßige jährliche Erhöhung reduziert worden ist.